Stan książek
Nasze książki są dokładnie sprawdzone i jasno określamy stan każdej z nich.

Nowa
Książka nowa.
Używany - jak nowa
Niezauważalne lub prawie niezauważalne ślady używania. Książkę ciężko odróżnić od nowej pozycji.
Używany - dobry
Normalne ślady używania wynikające z kartkowania podczas czytania, brak większych uszkodzeń lub zagięć.
Używany - widoczne ślady użytkowania
zagięte rogi, przyniszczona okładka, książka posiada wszystkie strony.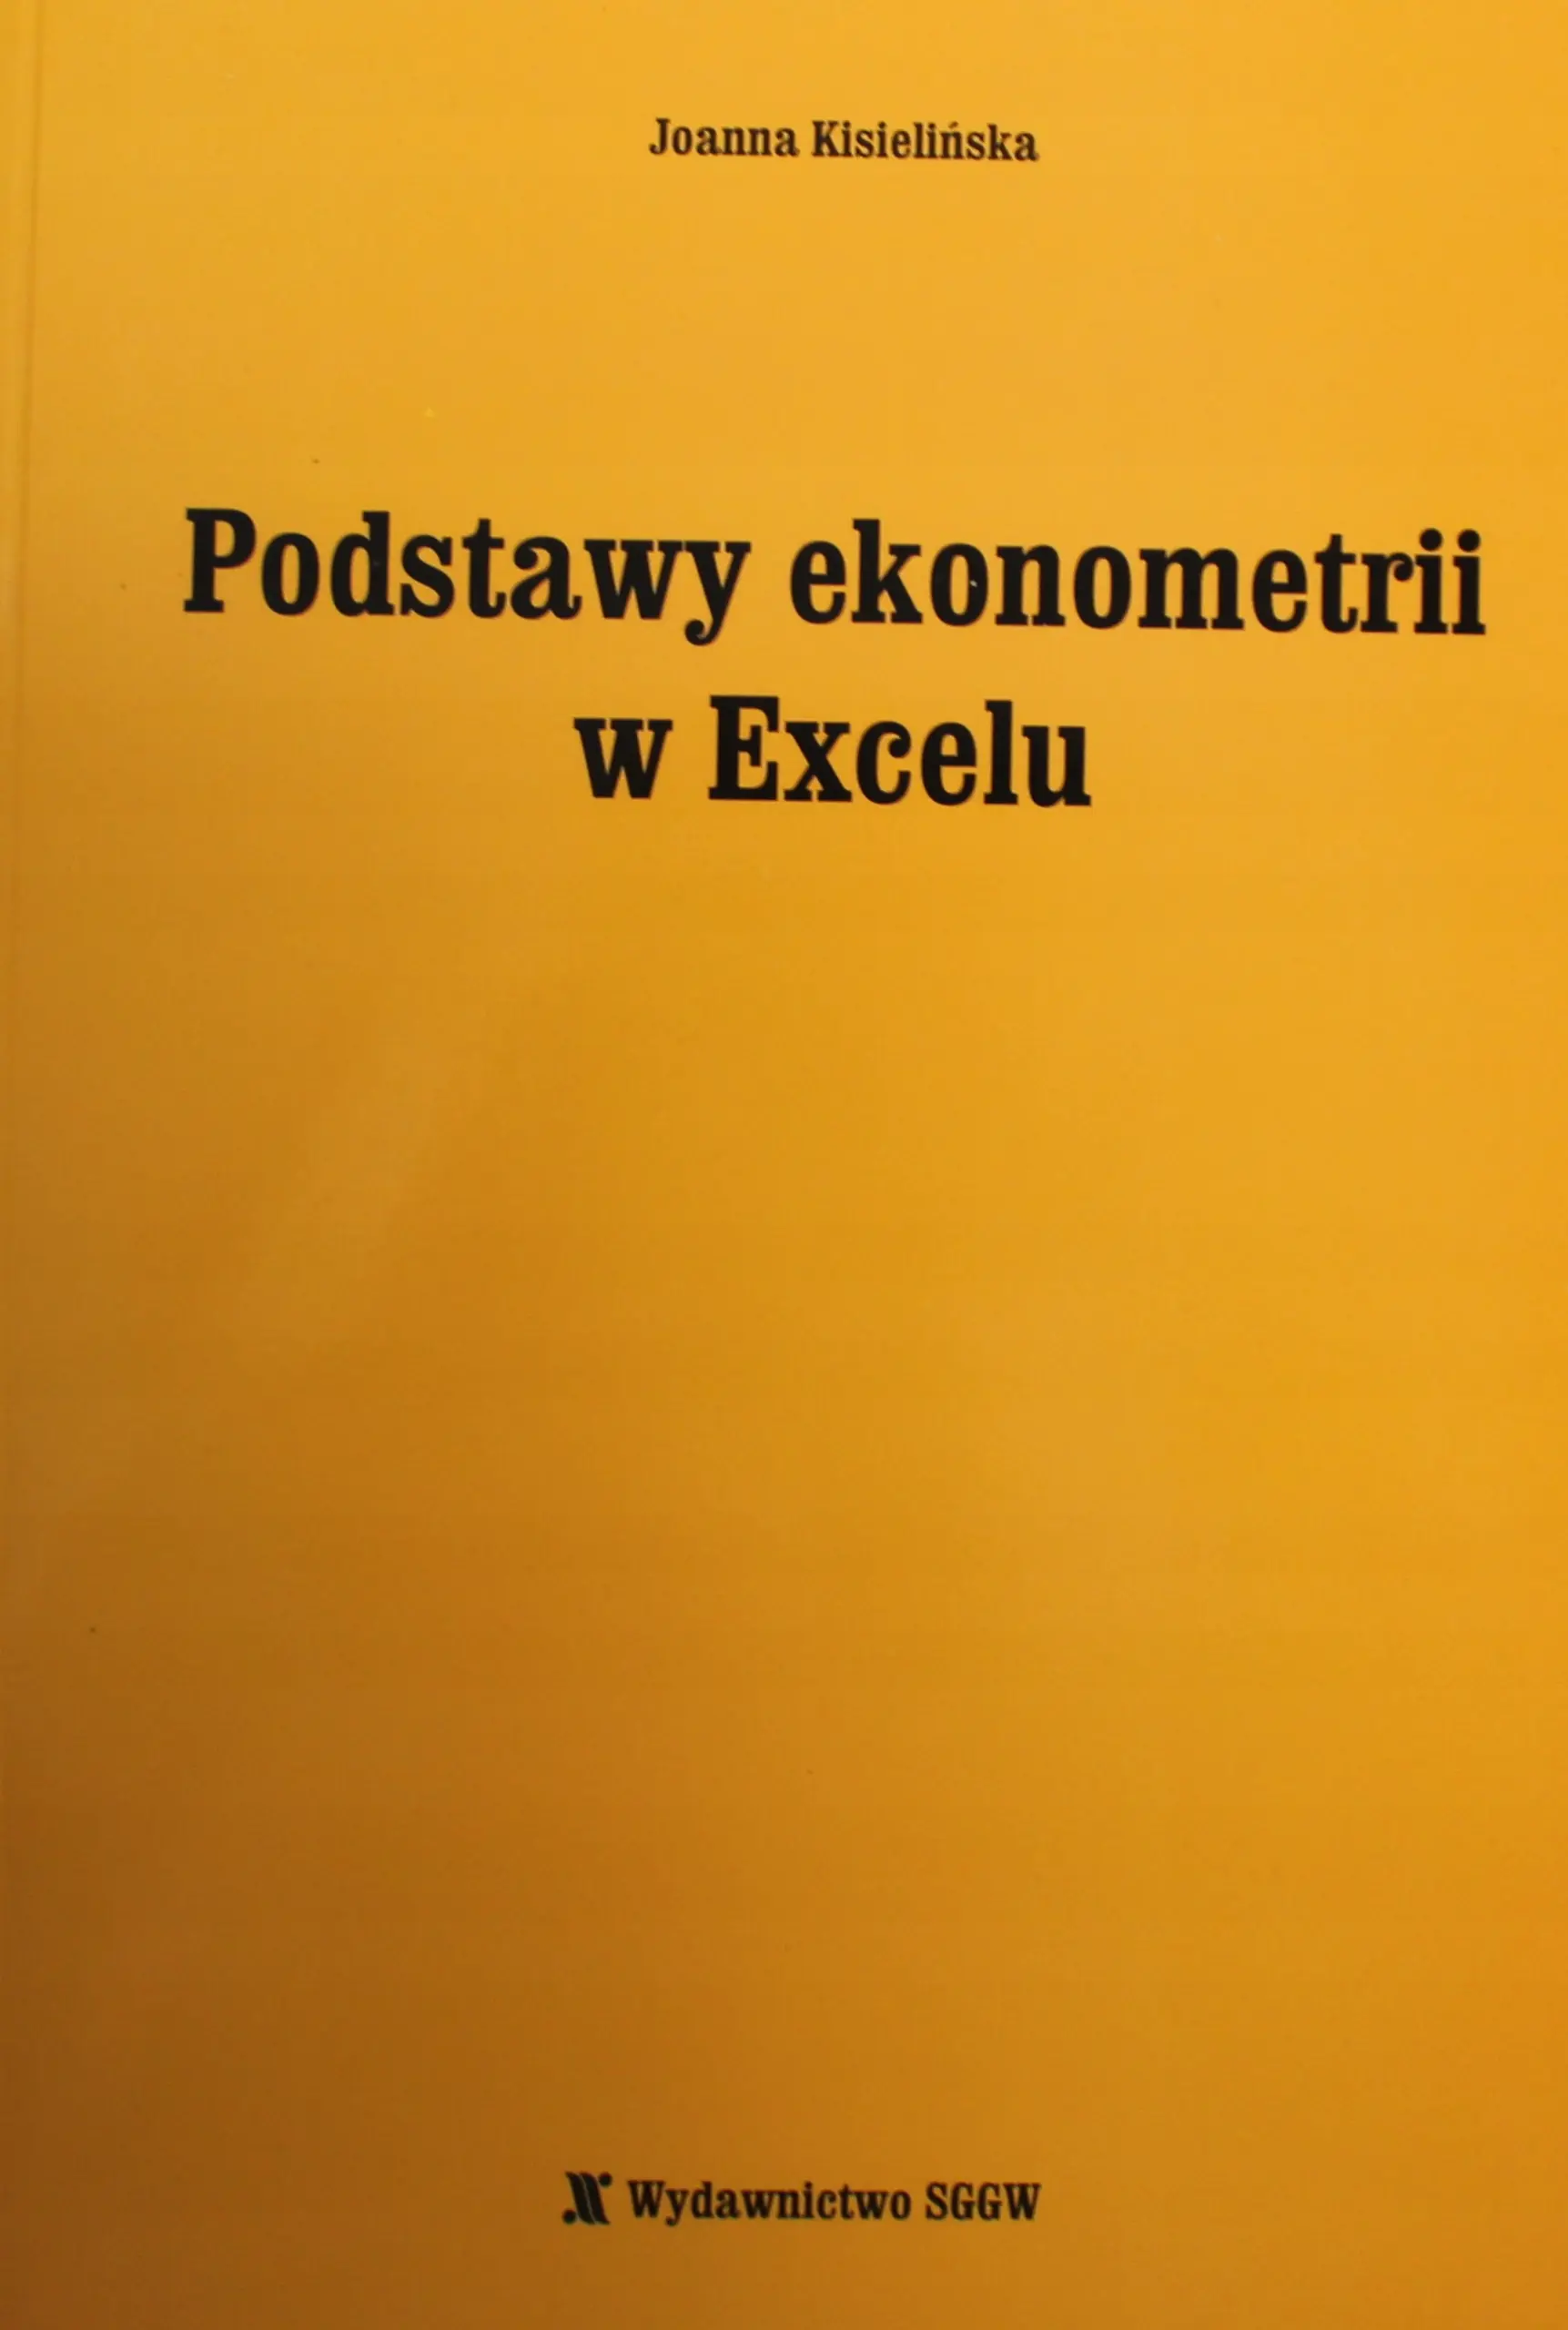
PODSTAWY EKONOMETRII W EXCELU
DODAJ DO LISTY ŻYCZEŃ
Masz tę lub inne książki?
Sprzedaj je u nas

Niniejszy skrypt do ekonometrii adresowany jest do studentów studiów dziennych i zaocznych na kierunkach ekonomicznych. Omówione zostały w nim dwa podstawowe zagadnienia związane z zastosowaniem metod statystyczno-ekonomicznych w ekonomii, jakimi są analiza regresji oraz teoria optymalizacji. Rozdział pierwszy stanowi wprowadzenie w problematykę, obejmującą przede wszystkim wyjaśnienie pojęcia modelu ekonometrycznego i jego elementów. Rozdział kolejny, drugi, jest prezentacją modelu najprostszego - regresji prostej. Przedstawiono w nim dwie metody szacowania takiego modelu - momentów i najmniejszych kwadratów. Wiele uwagi poświecono ocenie tego modelu, jego weryfikacji i interpretacji. W podobnym układzie przedstawiono model regresji wielorakiej (rozdział trzeci). Ważną grupę modeli ekonometrycznych stanowią modele nieliniowe (rozdział czwarty). Pokazano, jak takie modele budować zarówno w przypadku możliwości zastosowania narzędzi regresji liniowej (modele linearyzowalne), jak i jej braku (modele ściśle nieliniowe). Zwrócono uwagę na trudności związane z weryfikacją statystyczną tych modeli. Możliwości zastosowania modeli regresyjnych do prognozowania poświęcono rozdział kolejny, piąty. Omówiono w nim różne rodzaje błędów, stanowiące podstawę ich oceny. Podstawy teorii optymalizacji przedstawiono w rozdziałach szóstym i siódmym. Pokazano, że zadania optymalizacji są matematycznymi modelami procesów decyzyjnych (rozdział szósty). Zaprezentowano klasyfikację modeli, przy czym w dalszej części skryptu, z uwagi na rozległość i złożoność problematyki, rozważania zawężono jedynie do podstawowych rodzajów zadań. Zwrócono uwagę na ograniczone możliwości analitycznego ich rozwiązania, z czego wynika konieczność zastosowania procedur numerycznych. Rozdział siódmy poświęcono liniowym modelom optymalizacyjnym. Omówiono metody ich rozwiązywanie - graficzną i algorytm sympleksów. Poruszono zagadnienia związane z analizą pooptymalizacyjną oraz problem dualizmu w optymalizacji liniowej. Na zakończenie przedstawiono podstawowe typy problemów, które można sformułować jako zadania optymalizacyjne. Zarówno ekonometria, jak i optymalizacja bazuje na złożonych procedurach numerycznych wymagających odpowiedniego oprogramowania. W niniejszym skrypcie jako podstawowe narzędzie obliczeniowe wybrano program Excel z uwagi na jego powszechną dostępność. Użyte narzędzia i funkcje omówione zostały w rozdziale ostatnim, ósmym, dla wersji Microsoft Excel 2010. Skrypt uzupełniono o wykaz literatury z zakresu ekonometrii i teorii optymalizacji.
Wybierz stan zużycia:
WIĘCEJ O SKALI
nowa
jak nowa
18,08 zł
dobry
Pakujemy 16.11

- normalne ślady użytkowania wynikające z kartkowania podczas czytania
- brak większych uszkodzeń lub zagięć
widoczne ślady używania
Niniejszy skrypt do ekonometrii adresowany jest do studentów studiów dziennych i zaocznych na kierunkach ekonomicznych. Omówione zostały w nim dwa podstawowe zagadnienia związane z zastosowaniem metod statystyczno-ekonomicznych w ekonomii, jakimi są analiza regresji oraz teoria optymalizacji. Rozdział pierwszy stanowi wprowadzenie w problematykę, obejmującą przede wszystkim wyjaśnienie pojęcia modelu ekonometrycznego i jego elementów. Rozdział kolejny, drugi, jest prezentacją modelu najprostszego - regresji prostej. Przedstawiono w nim dwie metody szacowania takiego modelu - momentów i najmniejszych kwadratów. Wiele uwagi poświecono ocenie tego modelu, jego weryfikacji i interpretacji. W podobnym układzie przedstawiono model regresji wielorakiej (rozdział trzeci). Ważną grupę modeli ekonometrycznych stanowią modele nieliniowe (rozdział czwarty). Pokazano, jak takie modele budować zarówno w przypadku możliwości zastosowania narzędzi regresji liniowej (modele linearyzowalne), jak i jej braku (modele ściśle nieliniowe). Zwrócono uwagę na trudności związane z weryfikacją statystyczną tych modeli. Możliwości zastosowania modeli regresyjnych do prognozowania poświęcono rozdział kolejny, piąty. Omówiono w nim różne rodzaje błędów, stanowiące podstawę ich oceny. Podstawy teorii optymalizacji przedstawiono w rozdziałach szóstym i siódmym. Pokazano, że zadania optymalizacji są matematycznymi modelami procesów decyzyjnych (rozdział szósty). Zaprezentowano klasyfikację modeli, przy czym w dalszej części skryptu, z uwagi na rozległość i złożoność problematyki, rozważania zawężono jedynie do podstawowych rodzajów zadań. Zwrócono uwagę na ograniczone możliwości analitycznego ich rozwiązania, z czego wynika konieczność zastosowania procedur numerycznych. Rozdział siódmy poświęcono liniowym modelom optymalizacyjnym. Omówiono metody ich rozwiązywanie - graficzną i algorytm sympleksów. Poruszono zagadnienia związane z analizą pooptymalizacyjną oraz problem dualizmu w optymalizacji liniowej. Na zakończenie przedstawiono podstawowe typy problemów, które można sformułować jako zadania optymalizacyjne. Zarówno ekonometria, jak i optymalizacja bazuje na złożonych procedurach numerycznych wymagających odpowiedniego oprogramowania. W niniejszym skrypcie jako podstawowe narzędzie obliczeniowe wybrano program Excel z uwagi na jego powszechną dostępność. Użyte narzędzia i funkcje omówione zostały w rozdziale ostatnim, ósmym, dla wersji Microsoft Excel 2010. Skrypt uzupełniono o wykaz literatury z zakresu ekonometrii i teorii optymalizacji.
Szczegóły
Inne książki tych autorów

Podobne produkty
Może Ci się spodobać
Inne książki z tej samej kategorii

Napisz opinię o książce i wygraj nagrodę!
W każdym miesiącu wybieramy najlepsze opinie i nagradzamy recenzentów.
Dowiedz się więcejWartość nagród w tym miesiącu
880,00 zł
Dodaj swoją opinię
Zaloguj się na swoje konto, aby mieć możliwość dodawania opinii.
Czy chcesz zostawić tylko ocenę?
Dodanie samej oceny o książce nie jest brane pod uwagę podczas losowania nagród. By mieć szansę na otrzymanie nagrody musisz napisać opinię o książce.
Już oceniłeś/zrecenzowałeś te książkę w przeszłości.
Możliwe jest dodanie tylko jednej recenzji do każdej z książek.
Sposoby dostawy
Odbiór w punkcie (8)
InPost Paczkomat 24/7

14,99 zł
ORLEN Paczka
11,99 zł


Dostawa na adres (7)
GLS U Ciebie - Kurier
14,99 zł
Kurier DPD

14,99 zł




Sposoby płatności
Płatność z góry
Przedpłata

Zwykły przelew
