Stan książek
Nasze książki są dokładnie sprawdzone i jasno określamy stan każdej z nich.

Nowa
Książka nowa.
Używany - jak nowa
Niezauważalne lub prawie niezauważalne ślady używania. Książkę ciężko odróżnić od nowej pozycji.
Używany - dobry
Normalne ślady używania wynikające z kartkowania podczas czytania, brak większych uszkodzeń lub zagięć.
Używany - widoczne ślady użytkowania
zagięte rogi, przyniszczona okładka, książka posiada wszystkie strony.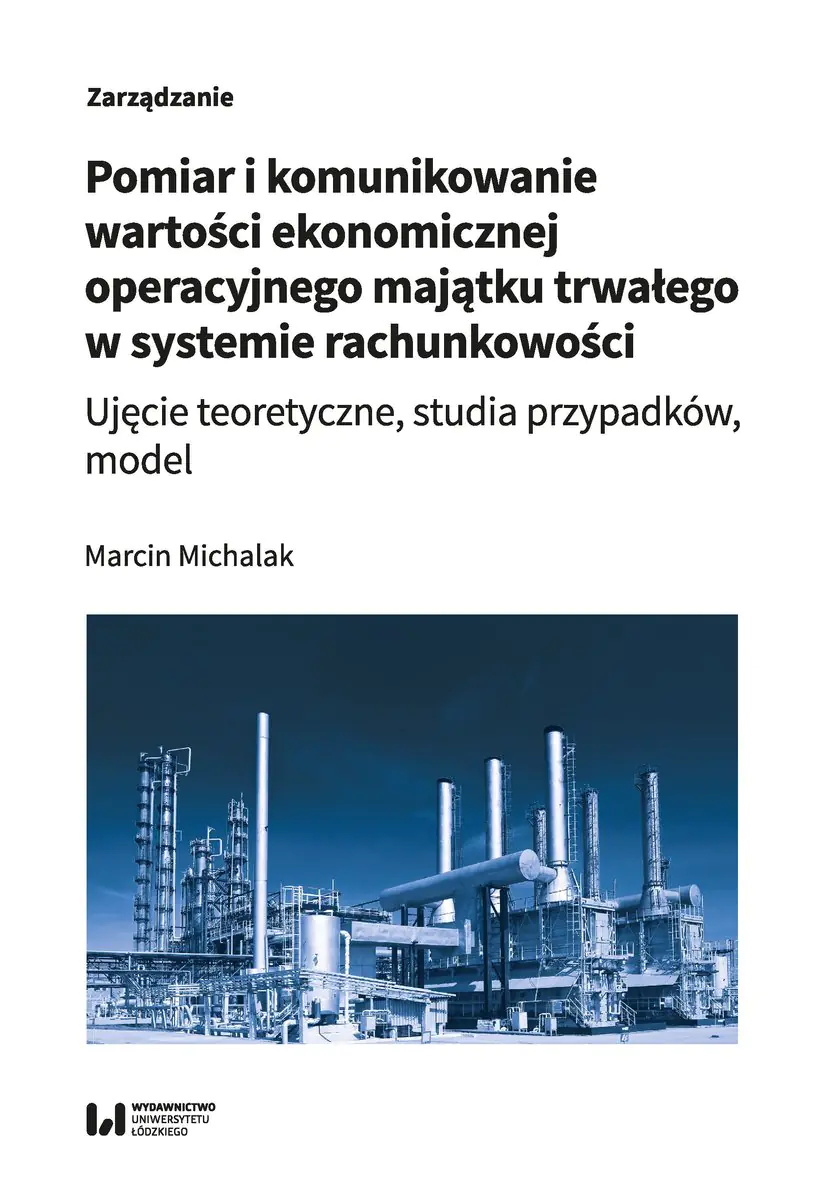
Pomiar i komunikowanie wartości ekonomicznej operacyjnego majątku trwałego w systemie rachunkowości
DODAJ DO LISTY ŻYCZEŃ
Masz tę lub inne książki?
Sprzedaj je u nas

Ta monografia przedstawia złożoność oraz znaczenie wartości ekonomicznej jako kluczowego wskaźnika w procesie strategicznego zarządzania wartością przedsiębiorstwa. Skupia się na inwestycjach w operacyjny majątek trwały oraz na roli, jaką pełni system rachunkowy w efektywnym przekazywaniu istotnych informacji na temat wartości ekonomicznej, które są niezbędne dla zarządzania i sprawozdawczości finansowej.Wartość ekonomiczna jest centralnym elementem tej publikacji, integrującym różnorodne aspekty związane z działalnością przedsiębiorstwa. Odzwierciedlając główny cel funkcjonowania firmy, łączy na przykład interesy inwestorów z interesami kadry zarządzającej, czy integruje zarządcze i finansowe aspekty rachunkowości. Cały proces inwestowania w operacyjny majątek trwały jest powiązany z kreowaniem wartości firmy, co wymaga rzetelnego przedstawienia efektów finansowych w rachunkowości. Takie podejście jest zgodne z nowoczesnymi standardami finansowymi opartymi na orientacji na wartość.Monografia zawiera dogłębną analizę teoretyczną zagadnienia, opartą na literaturze przedmiotu oraz na empirycznych badaniach własnych autora, w tym dwóch studiach przypadku. Na ich podstawie, w końcowej części publikacji, zaprezentowano model rachunkowości skoncentrowany na pomiarze i komunikacji wartości ekonomicznej OMT, łączący perspektywy menedżerskie i finansowe.Przedstawione metody i model mogą mieć praktyczne zastosowanie w tworzeniu systemów pomiarów wartości ekonomicznej operacyjnego majątku trwałego w przedsiębiorstwach. Szczególnie przydatne mogą być w kontekście wyceny utraty wartości aktywów trwałych, zgodnie z Krajowym Standardem Rachunkowości nr 4 oraz Międzynarodowym Standardem Rachunkowości nr 36.
Wybierz stan zużycia:
WIĘCEJ O SKALI
nowa
5,96 zł
jak nowa
Pakujemy dzisiaj

- niezauważalne lub prawie niezauważalne ślady używania
- książkę ciężko odróżnić od nowej pozycji
dobry
widoczne ślady używania
Ta monografia przedstawia złożoność oraz znaczenie wartości ekonomicznej jako kluczowego wskaźnika w procesie strategicznego zarządzania wartością przedsiębiorstwa. Skupia się na inwestycjach w operacyjny majątek trwały oraz na roli, jaką pełni system rachunkowy w efektywnym przekazywaniu istotnych informacji na temat wartości ekonomicznej, które są niezbędne dla zarządzania i sprawozdawczości finansowej.Wartość ekonomiczna jest centralnym elementem tej publikacji, integrującym różnorodne aspekty związane z działalnością przedsiębiorstwa. Odzwierciedlając główny cel funkcjonowania firmy, łączy na przykład interesy inwestorów z interesami kadry zarządzającej, czy integruje zarządcze i finansowe aspekty rachunkowości. Cały proces inwestowania w operacyjny majątek trwały jest powiązany z kreowaniem wartości firmy, co wymaga rzetelnego przedstawienia efektów finansowych w rachunkowości. Takie podejście jest zgodne z nowoczesnymi standardami finansowymi opartymi na orientacji na wartość.Monografia zawiera dogłębną analizę teoretyczną zagadnienia, opartą na literaturze przedmiotu oraz na empirycznych badaniach własnych autora, w tym dwóch studiach przypadku. Na ich podstawie, w końcowej części publikacji, zaprezentowano model rachunkowości skoncentrowany na pomiarze i komunikacji wartości ekonomicznej OMT, łączący perspektywy menedżerskie i finansowe.Przedstawione metody i model mogą mieć praktyczne zastosowanie w tworzeniu systemów pomiarów wartości ekonomicznej operacyjnego majątku trwałego w przedsiębiorstwach. Szczególnie przydatne mogą być w kontekście wyceny utraty wartości aktywów trwałych, zgodnie z Krajowym Standardem Rachunkowości nr 4 oraz Międzynarodowym Standardem Rachunkowości nr 36.
Szczegóły
Inne książki tych autorów

Podobne produkty
Może Ci się spodobać
Inne książki z tej samej kategorii

Napisz opinię o książce i wygraj nagrodę!
W każdym miesiącu wybieramy najlepsze opinie i nagradzamy recenzentów.
Dowiedz się więcejWartość nagród w tym miesiącu
880,00 zł
Dodaj swoją opinię
Zaloguj się na swoje konto, aby mieć możliwość dodawania opinii.
Czy chcesz zostawić tylko ocenę?
Dodanie samej oceny o książce nie jest brane pod uwagę podczas losowania nagród. By mieć szansę na otrzymanie nagrody musisz napisać opinię o książce.
Już oceniłeś/zrecenzowałeś te książkę w przeszłości.
Możliwe jest dodanie tylko jednej recenzji do każdej z książek.
Sposoby dostawy
Odbiór w punkcie (8)
InPost Paczkomat 24/7

14,99 zł
ORLEN Paczka
11,99 zł


Dostawa na adres (7)
GLS U Ciebie - Kurier
14,99 zł
Kurier DPD

14,99 zł




Sposoby płatności
Płatność z góry
Przedpłata

Zwykły przelew
